Co oznacza „55 dni bez odsetek”?
Okres bezodsetkowy to czas, w którym możesz korzystać z pieniędzy banku bez dodatkowych kosztów. Najczęściej wynosi do 50–60 dni, ale kluczowe jest słowo „do”.Ten okres nie jest liczony osobno dla każdej transakcji. Składa się z dwóch części: cyklu rozliczeniowego oraz czasu na spłatę po jego zakończeniu.Cykl rozliczeniowy trwa zazwyczaj około 30 dni. W tym czasie bank „zbiera” wszystkie Twoje transakcje. Po jego zakończeniu wystawia wyciąg i daje dodatkowe kilkadziesiąt dni na spłatę całości zadłużenia.W efekcie maksymalny czas bez odsetek mogą mieć tylko transakcje wykonane na początku cyklu. Im później dokonasz płatności, tym mniej czasu zostaje na jej spłatę.
Dlaczego raz masz 55 dni, a raz tylko 25?
Załóżmy, że cykl rozliczeniowy trwa od 1 do 30 marca, a termin spłaty przypada 25 kwietnia.Zakup zrobiony 1 marca pojawi się na wyciągu 30 marca i możesz go spłacić do 25 kwietnia. W praktyce daje to niemal pełne 55 dni.Ten sam zakup wykonany 30 marca trafi na ten sam wyciąg i będzie miał ten sam termin spłaty. Różnica polega na tym, że czasu jest znacznie mniej — około 25 dni.To prowadzi do najważniejszej zasady: długość okresu bezodsetkowego zależy od momentu transakcji w cyklu, a nie od samej karty.
Kiedy bank nalicza odsetki?
To jeden z najbardziej mylących elementów.Wiele osób zakłada, że jeśli spóźni się ze spłatą o jeden dzień, zapłaci odsetki tylko za ten jeden dzień. W rzeczywistości działa to inaczej.Jeżeli nie spłacisz całego zadłużenia z wyciągu w terminie, tracisz cały okres bezodsetkowy. Bank nalicza wtedy odsetki nie od dnia spóźnienia, ale od dnia wykonania każdej transakcji.W praktyce oznacza to, że nawet jednodniowe opóźnienie może skutkować naliczeniem odsetek za kilkadziesiąt dni wstecz.
Czym jest minimalna kwota do spłaty?
Na każdym wyciągu znajdziesz dwie wartości: pełną kwotę zadłużenia oraz minimalną kwotę do spłaty.Minimalna kwota to najniższa suma, jakiej bank wymaga, aby uznać, że regulujesz zobowiązanie. Zwykle stanowi kilka procent całego długu powiększonego o odsetki i opłaty.Jej zapłacenie chroni Cię przed formalnym opóźnieniem, wpisem do BIK czy działaniami windykacyjnymi. Nie oznacza jednak, że korzystasz z karty za darmo.Spłacając tylko minimum, tracisz okres bezodsetkowy. Bank zaczyna naliczać odsetki, często od całej kwoty i od dnia transakcji. W efekcie dług maleje bardzo wolno, bo znaczną część kolejnych spłat stanowią odsetki, a nie kapitał.
Co się stanie, jeśli nie zapłacisz nawet minimalnej kwoty?
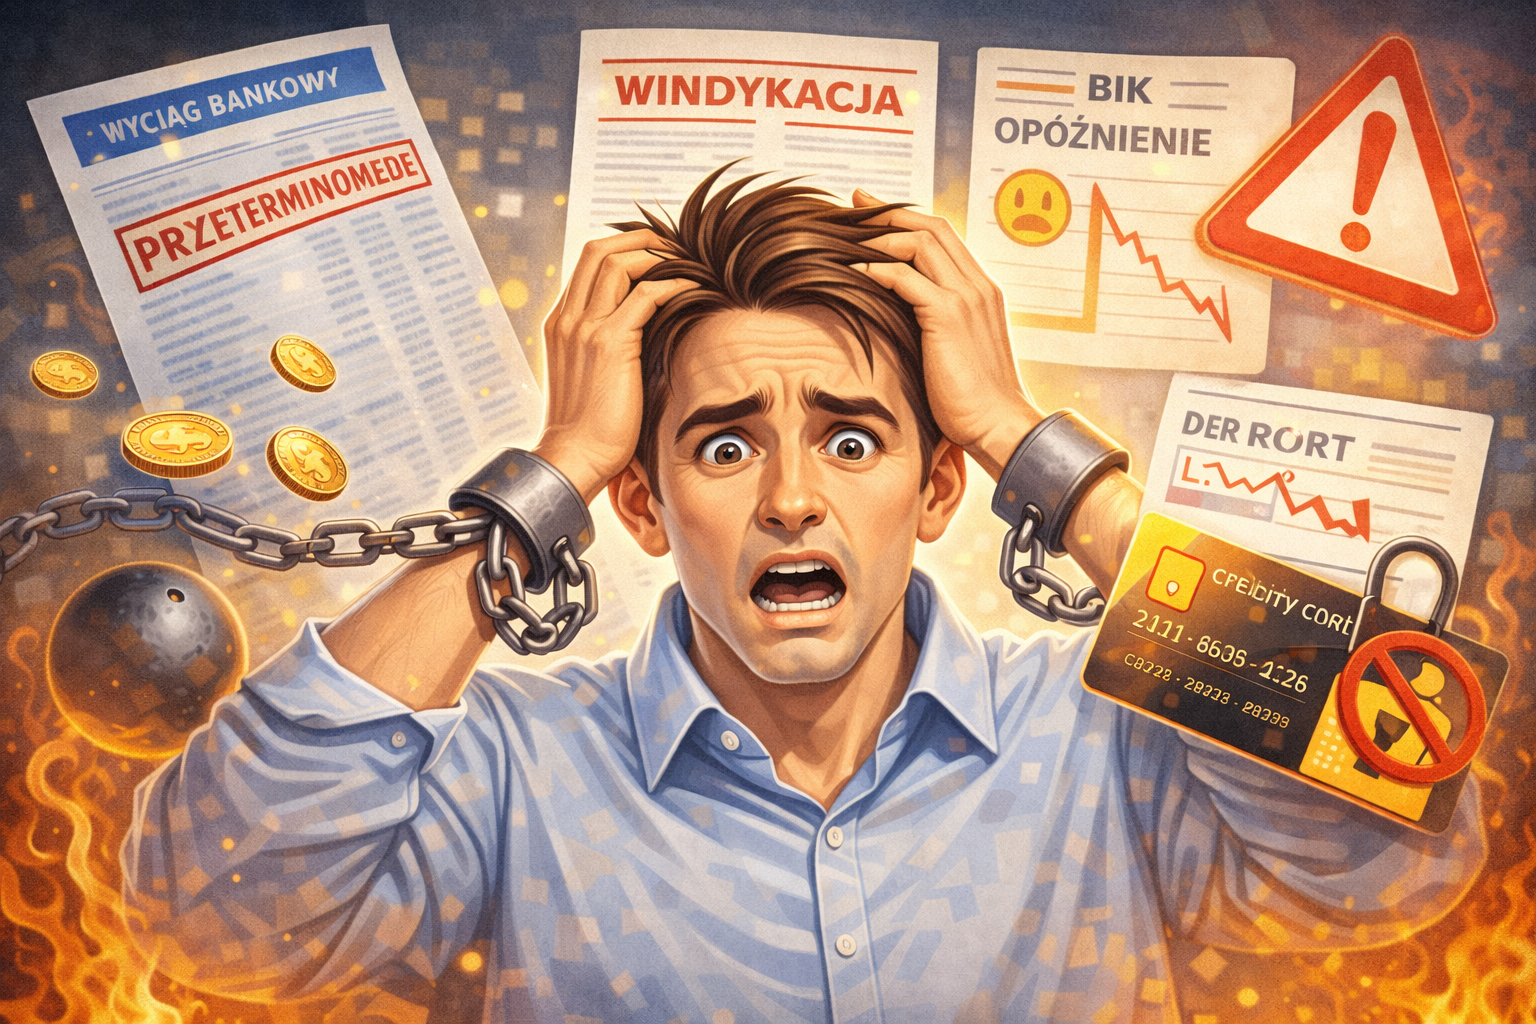
Brak spłaty minimalnej kwoty jest traktowany jako opóźnienie. To uruchamia konsekwencje, które wykraczają poza same odsetki.Bank może naliczyć dodatkowe opłaty i odsetki karne, a informacja o opóźnieniu może trafić do BIK, co negatywnie wpływa na zdolność kredytową. W kolejnych krokach możliwa jest blokada karty, wypowiedzenie umowy i żądanie natychmiastowej spłaty całości zadłużenia.W skrajnych przypadkach sprawa trafia do windykacji.
Jak korzystać z karty kredytowej, żeby nie płacić odsetek?
Karta kredytowa może być wygodnym i darmowym narzędziem, ale tylko przy spełnieniu jednego warunku: terminowej spłaty całości zadłużenia.W praktyce oznacza to kontrolowanie daty końca cyklu rozliczeniowego, pilnowanie terminu spłaty oraz traktowanie minimalnej kwoty jako rozwiązania awaryjnego, a nie standardu.Najwięcej zyskujesz, planując większe wydatki na początek cyklu. Najwięcej tracisz, ignorując zasady działania okresu bezodsetkowego.
Podsumowanie
„55 dni bez odsetek” to maksymalny możliwy okres, a nie stała cecha każdej transakcji. Jego długość zależy od momentu zakupu w cyklu rozliczeniowym.Kluczowe jest też zrozumienie, że brak pełnej spłaty w terminie oznacza utratę całego okresu bezodsetkowego, a nie tylko naliczenie odsetek za kilka dni.Minimalna kwota do spłaty pozwala uniknąć problemów formalnych, ale nie chroni przed kosztami. Dopiero spłata całości zadłużenia sprawia, że karta kredytowa faktycznie pozostaje darmowa.To proste zasady, ale ich niezrozumienie jest jednym z najdroższych błędów finansowych.
Teraz już rozumiesz, jak działa karta kredytowa. Korzystaj z niej świadomie, pilnuj terminów i kontroluj wydatki — dzięki temu unikniesz niepotrzebnych kosztów.Pamiętaj: to są Twoje pieniądze. Twoja złotówka!